"זה כולה 30 שקל": איך מלמדים ערך של כסף
 דביר קלנדרובמייסד SmartKid · · 4 דקות קריאה
מדריך להורים
ילדים לא חסרי ערך לכסף - הם חסרי תרגול. התנהלות כלכלית היא הרגלים והחלטות, והם נבנים הכי טוב מוקדם ובפרקטיקה: משימה בסופר, קופה עם ריבית שבועית, וקשר בין מאמץ לתגמול.
"אבל אמא, זה כולה 30 שקל." "אבא, תעביר לי 50 בביט." אם המשפטים האלה מוכרים לכם, אתם בטח שואלים את עצמכם אם הילד בכלל מבין מה זה כסף. התשובה שלי, אחרי מאות שיחות על כסף עם מבוגרים ושנתיים של עבודה עם ילדים: זה לא שאין לו ערך לכסף. פשוט אף אחד עוד לא נתן לו לתרגל איך הכסף עובד. וזו בדיוק הנקודה שבה חינוך פיננסי לילדים מתחיל.
2.5 מיליון ישראלים במינוס
לפי נתוני בנק ישראל, כ-2.5 מיליון ישראלים היו במינוס בחשבון הבנק בסוף 2023 - כ-39% מהבוגרים במדינה. קל לחשוב שמדובר בחוסר אחריות. אבל רוב האנשים האלה לא עשו משהו "לא נכון". פשוט לא לימדו אותם. לא בבית הספר, ולא בשום מסגרת אחרת.
אני יודע את זה מקרוב, כי פעם זו הייתה העבודה שלי.
מה למדתי ממאות שיחות
עבדתי בחברה שמלווה משפחות ממעמד הביניים בכל מה שקשור לכסף: פנסיה, חסכונות, כלכלת הבית. העבודה שלי הייתה להקשיב לבעיות הפיננסיות של אנשים. כל יום, כל היום.
ואחרי מאות שיחות, ראיתי דפוס. הבעיה כמעט אף פעם לא הייתה חוסר בכלים. היא הייתה חוסר ביסודות שנבנו מוקדם. היו לקוחות שלא ידעו איפה הפנסיה שלהם. אבל גם אלה שידעו בדיוק מה נכון לעשות, התקשו לעשות את זה, כי ההרגלים שלהם כבר היו מקובעים. ניסיתם פעם לשכנע אדם מבוגר לשנות הרגל? אז אתם מבינים.
יותר קל ללמוד לצחצח שיניים בגיל 7 מאשר בגיל 25. או 50.
ואז שמתי לב למשהו בהגדרה עצמה. כשמפרקים את הביטוי המפוצץ "התנהלות כלכלית נכונה", מגלים שזה לא ידע. זו מערכת של הרגלים וקבלת החלטות, שבה אדם שולט בכסף שלו - במקום שהכסף ישלוט בו. ואם זה הרגלים, אז השאלה היא לא "מה ללמד", אלא מתי. והתשובה: לפני שהם מתקבעים.
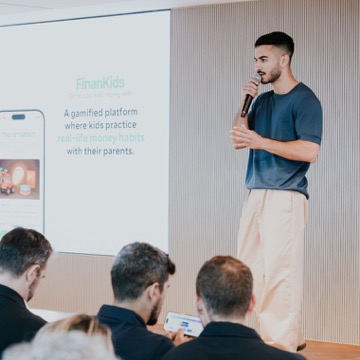
מהתובנה הזו נולדה FinanKids, אפליקציה שמלמדת ילדים מגיל 8 לחסוך, לבחור ולנהל כסף יחד עם ההורים. קרוב ל-2,000 משפחות נרשמו אליה, והשיחות איתן לימדו אותי את רוב מה שכתוב כאן.
כסף שאי אפשר לראות
כשאנחנו היינו ילדים, כסף היה משהו שמחזיקים ביד. ראית את השטר יוצא מהארנק, ואת העודף חוזר. הילדים של היום רואים כרטיס שנוגע במסוף, טלפון שמאשר תשלום, ומספר על מסך. הכסף הפך לבלתי נראה. ומה שלא רואים, קשה להרגיש.
ומה עם בית הספר? משרד החינוך הודיע שחינוך פיננסי יהפוך למקצוע חובה: שעה שבועית בכיתה ט', ובהמשך גם בכיתה י'. זה צעד חשוב. אבל כיתה ט' זה גיל 14-15, והרבה מההרגלים כבר בדרך להתקבע. ושעה של תיאוריה בכיתה לא מחליפה דבר אחד: לתרגל עם כסף אמיתי, בחיים האמיתיים.
למה תיאוריה לא מספיקה
חשבו על רישיון נהיגה. לומדים תיאוריה - ועדיין אף אחד לא היה נותן לכם לעלות על כביש בלי שיעורים בשטח. כי נהיגה היא הרגל של הגוף, לא רק ידע של הראש.
כסף עובד אותו דבר. אוריינות פיננסית מגיעה משילוב של למידה והתנסות. והחדשות הטובות: לא צריך לבנות לזה מערכת. ההזדמנויות להתנסות כבר נמצאות בשגרה של כל משפחה. צריך רק לנצל אותן.
3 תרגילים לבית
חשוב לי לומר: כל מה שכתוב כאן הוא דעתי בלבד, ואינו מהווה ייעוץ פיננסי או המלצה לפעולה.
1. משימת הסופר
תנו לילד 20 שקלים ובקשו ממנו: "לך למחלקת הפסטות ותמצא לי את הפסטה הכי משתלמת." פתאום הוא מגלה שלאותו מוצר בדיוק יש מחירים שונים. שגודל האריזה משנה. ושהמספר על המדף הוא כסף אמיתי שיוצא מהיד שלו.
2. קופה עם ריבית
הכלל פשוט: על כל סכום שהילד בוחר להשאיר בקופה עד סוף השבוע, הוא מקבל תוספת קטנה. למשל, שקל על כל 10 שקלים שנשארו. זה יכול להיות חלק מדמי הכיס, ואם אצלכם לא נהוג לתת דמי כיס, זה עובד גם על כסף שהוא מקבל במתנה.
הריבית כאן גבוהה בכוונה, הרבה יותר ממה שיש בבנק, כדי שהילד יראה את האפקט בתוך כמה שבועות. בהמשך אפשר להסביר שבעולם האמיתי הריבית נמוכה יותר, ולכן מה שעובד הוא הזמן.
3. מאמץ ותגמול
יש הורים שמתגמלים על מטלות בית, ויש הורים שמעדיפים לתגמל רק על ה"אקסטרה": דברים שהיינו משלמים עליהם למישהו אחר, כמו שטיפת הרכב או עבודה בגינה. ויש את הרמה הבאה: יוזמות של הילד עצמו, כמו דוכן לימונדה או צמידים שהוא מוכר לשכנים (על יזמות לילדים כתבתי כאן).
זה לא באמת רק על כסף
אחרי שנתיים של שיחות עם הורים ב-FinanKids, הבנתי עוד משהו. כשהורים אמרו לי "חשוב לי שהילד יבין בכסף", הם בעצם התכוונו למשהו רחב יותר: שהילד ידע לקבל החלטות, לדחות סיפוקים, להתאמץ בשביל משהו שהוא רוצה. כסף הוא פשוט מגרש האימונים הכי טוב לזה, כי לכל החלטה יש מחיר ברור.
חינוך פיננסי הוא חלק אחד מסט שלם של יכולות שהעולם ידרוש מהילדים שלנו, ושבית הספר כמעט לא מתרגל. כתבתי כאן על כל הסט.
ואם אין לכם זמן לכל זה?
ב-SmartKid, אחד מעולמות התוכן הוא הרגלי כסף חכמים: חודש שבו הילד לומד לחסוך, לבחור ולנהל תקציב דרך משחק, בקבוצה של עד 8 ילדים בזום. הוא נבנה על כל מה שלמדתי ב-FinanKids, רק בלי שההורה צריך לשבת לידו.
ובפעם הבאה שתשמעו "זה כולה 30 שקל", נסו לא לענות בהרצאה. תנו לו 30 שקל, ותנו לו להחליט.
שאלות נפוצות
מאיזה גיל מתחילים חינוך פיננסי לילדים?
כמה שיותר מוקדם, כי מדובר בהרגלים. ילדים בגילאי 8-12 כבר מסוגלים להבין השוואת מחירים, חיסכון ודחיית סיפוקים - ובגיל הזה ההרגלים עוד לא מקובעים.
כמה דמי כיס כדאי לתת?
אין סכום אחד נכון. חשוב יותר שדמי הכיס יהיו קבועים, צפויים, ושהילד יקבל עליהם החלטות אמיתיות - כולל טעויות קטנות.
האם לשלם לילד על מטלות בית?
יש שתי גישות לגיטימיות: לתגמל על מטלות, או לתגמל רק על "אקסטרה" ויוזמות. העיקר שהכלל יהיה ברור ועקבי, ושהילד יבין את הקשר בין מאמץ לתגמול.
האם חינוך פיננסי לא נלמד בבית הספר?
משרד החינוך הודיע על חינוך פיננסי כמקצוע חובה בכיתה ט' (שעה שבועית), ובהמשך בכיתה י'. זה צעד חשוב, אבל הוא מגיע בגיל מאוחר יחסית, ותיאוריה בכיתה לא מחליפה תרגול עם כסף אמיתי.
מקורות
מייסד SmartKid ו-FinanKids. העבודה שלו הייתה להקשיב לבעיות הפיננסיות של משפחות, ומשם הגיע לשאלה מה ילדים צריכים ללמוד מוקדם. FinanKids מונה קרוב ל-2,000 משפחות רשומות.
שעה בשבוע. כלים לכל החיים.
SmartKid: חוג שבועי בזום לגילאי 9-12, עד 8 ילדים בקבוצה. מתחילים ממה שהילד כבר אוהב, וכל חודש בונים משהו אמיתי. 300₪ לחודש, ביטול בכל עת.
כך זה נראה בפועל ←